3 % Steuereinbehalt beim Immobilienkauf in Spanien von Nicht-Residenten
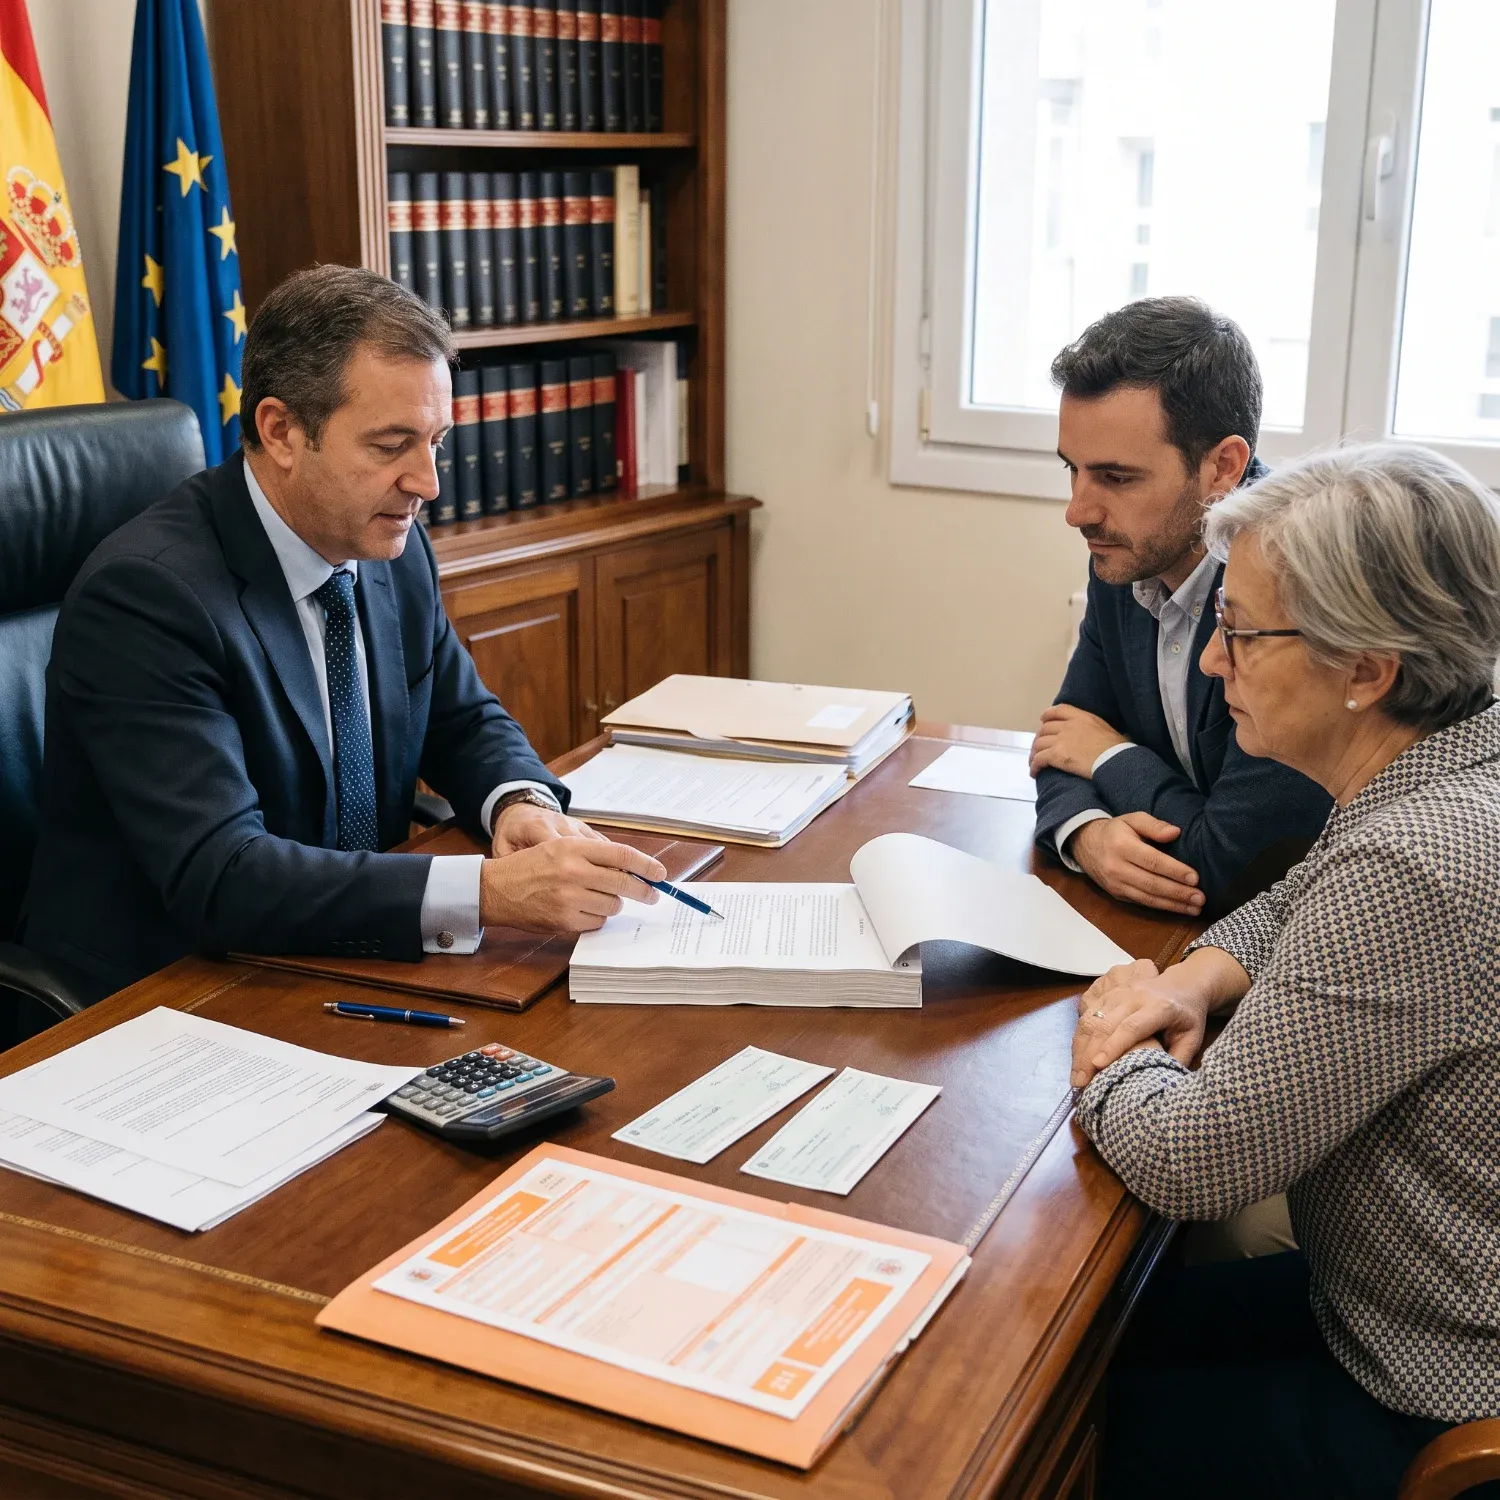
Die steuerliche Bürde des Käufers: Warum beim Immobilienkauf von Nicht-Residenten 3 % des Kaufpreises einbehalten werden müssen
Der weit verbreitete Glaube, die steuerlichen Pflichten eines Verkaufs lägen allein beim Verkäufer, trügt im spanischen Recht: Ist dieser steuerlich nicht in Spanien ansässig, wird der Käufer per Gesetz zum Steuereintreiber – bei persönlicher Haftung.
Bei einer herkömmlichen Immobilientransaktion scheinen die Rollen klar verteilt: Der Erwerber zahlt den vereinbarten Kaufpreis nebst anfallenden Erwerbssteuern, während der Verkäufer den Nettoerlös vereinnahmt, um seinen individuellen Veräußerungsgewinn zu versteuern. Handelt es sich beim Verkäufer jedoch um einen Steuerausländer (Nicht-Residenten) – sei es ein ausländischer Staatsbürger oder ein dauerhaft ins Ausland verzogener Spanier –, verschieben sich die rechtlichen Spielregeln grundlegend.
Die spanische Finanzverwaltung hegt verständliche Zweifel daran, dass Personen ohne steuerlichen Wohnsitz in Spanien die Nicht-Residenten-Einkommensteuer (Impuesto sobre la Renta de No Residentes – IRNR) nach Transfer des Kapitals auf ein ausländisches Bankkonto freiwillig deklarieren. Aus diesem Grund verlagert das Gesetz die Vollstreckungslast unmittelbar auf die Transaktion: Der Käufer wird gesetzlich dazu verpflichtet, genau 3 % des gesamten beurkundeten Kaufpreises einzubehalten und direkt an das spanische Finanzamt abzuführen.
Die Falle der Unkenntnis: Der Käufer in der subsidiären Haftung
Das größte Risiko für den Erwerber besteht darin, diesen 3%-igen Einbehalt als unverbindliche Absprache oder bloße Formsache unter Privatleuten misszuverstehen. Das ist er keineswegs. Artikel 25 des spanischen Nicht-Residenten-Steuergesetzes (Real Decreto Legislativo 5/2004) bestimmt, dass der Käufer verpflichtet ist, diesen Betrag unmittelbar im Moment der notariellen Beurkundung (escritura pública) vom Kaufpreis abzuziehen.
Zahlt der Käufer – sei es aus Unkenntnis oder mangelhafter Vertragsgestaltung – den vollen Kaufpreis (100 %) an den nicht-residenten Verkäufer aus, leitet das Finanzamt (Agencia Tributaria) kein aufwendiges grenzüberschreitendes Vollstreckungsverfahren im Herkunftsland des Verkäufers ein. Der Fiskus wendet sich stattdessen umgehend an den Käufer.
Kraft Gesetzes haftet die soeben erworbene Immobilie dinglich für den nicht abgeführten Einbehalt sowie für anfallende Säumniszuschläge und Verzugszinsen. Von einem Tag auf den anderen sieht sich der Erwerber mit Steuerschulden eines Dritten konfrontiert, die er vom Kaufpreis hätte abziehen müssen, und wird unfreiwillig zum Zahler fremder Steuern.
Das formelle Verfahren: Das Modelo 211 und die gesetzlichen Fristen
Die Einbehaltungspflicht endet nicht am Notartisch mit der Aushändigung eines Bankschecks über die verbleibenden 97 %. Das spanische Steuerrecht bindet den Käufer an ein striktes Verfahren mit präzisen Fristen:
Abführung an die Staatskasse: Der Käufer hat eine Ausschlussfrist von einem Monat ab Datum der notariellen Beurkundung, um den einbehaltenen Betrag mittels des Steuerformulars Modelo 211 beim Finanzamt zu erklären und einzuzahlen.
Aushändigung des Nachweises: Nach erfolgter Einzahlung muss der Erwerber dem Verkäufer eine durch die Bank oder das elektronische Finanzamtsportal validierte Kopie des Modelo 211 zukommen lassen.
Endabrechnung des Verkäufers: Mit diesem Zahlungsnachweis reicht der Verkäufer innerhalb von drei Monaten das Modelo 210 ein, um seinen tatsächlichen Veräußerungsgewinn abzurechnen. Liegt die tatsächliche Steuerschuld unter den einbehaltenen 3 %, erstattet das spanische Finanzamt die Differenz; übersteigt sie den Einbehalt, muss der Verkäufer den Fehlbetrag nachzahlen.
Versäumnisse in diesem Ablauf – etwa fehlerhafte Steueridentifikationsnummern (N.I.E./N.I.F.) oder Fristüberschreitungen – führen unweigerlich zu Sanktionen und bürokratischen Nachforderungen zulasten des Käufers.
Der notarielle Filter: Vertragliche Vorsorge bereits im Vorvertrag
Zwar belehrt der Notar die Parteien über diese Verpflichtung und nimmt die gesetzlichen Warnhinweise in die Kaufurkunde auf, doch den Einbehalt erst bei der notariellen Unterzeichnung zur Sprache zu bringen, führt regelmäßig zu Irritationen oder gar zum Scheitern der Beurkundung. Viele ausländische Verkäufer, die mit der spanischen Rechtspraxis nicht vertraut sind, werten den Abzug fälschlicherweise als eigenmächtigen Preisnachlass.
Vorausschauendes Handeln verlangt daher, diesen Punkt bereits im privatschriftlichen Vorvertrag (contrato de arras) unmissverständlich zu verankern:
Ausdrückliche Festhaltung des Status als Steuerausländer (bzw. Nachweis der unbeschränkten Steuerpflicht durch Vorlage einer Ansässigkeitsbescheinigung der Agencia Tributaria).
Vertragliche Klarstellung der gesetzlichen Pflicht des Käufers, 3 % des Kaufpreises beim Notartermin einzubehalten.
Genaue Aufteilung der Zahlungsmittel durch getrennte Bankschecks: 97 % zugunsten der Verkäuferseite und 3 % reserviert für die Begleichung des Modelo 211.
Fazit für die professionelle Immobilienvermittlung
Auf einem internationalen Immobilienmarkt ist die steuerliche Ansässigkeit kein zweitrangiges Detail, sondern eine tragende Säule der finanziellen Abwicklung. Den Einbehalt von 3 % dem Zufall zu überlassen oder als bloße Randnotiz abzutun, gefährdet die Rechtssicherheit des Erwerbers und die Reputation des vermittelnden Maklers.
Das frühzeitige Anfordern von Ansässigkeitsbescheinigungen, die präzise Strukturierung der Zahlungsflüsse und die fristgerechte Abwicklung des Modelo 211 sind der einzig verlässliche Schutz davor, dass eine Immobilieninvestition von Beginn an durch unvorhersehbare Steuerschulden belastet wird.