Retención del 3% a No Residentes en Venta de Inmuebles | Guía y Riesgos
El peaje fiscal del comprador: por qué adquirir un inmueble a un no residente exige retener el 3% del precio
La creencia de que las obligaciones fiscales de la venta corresponden exclusivamente al vendedor se desmorona ante el Fisco: si este no reside en España, el comprador asume por ley el papel de recaudador bajo amenaza de derivación de deuda.
En cualquier compraventa de una vivienda, el esquema mental de las partes suele ser nítido: el comprador paga el precio convenido más los impuestos asociados a la transmisión, y el vendedor recibe los fondos para hacer frente a su propia ganancia patrimonial. Sin embargo, cuando el transmitente es un contribuyente no residente fiscal en España —ya sea extranjero o un ciudadano español radicado formalmente en el exterior—, el tablero legal cambia por completo.
La legislación tributaria española no confía en que un sujeto sin arraigo fiscal en el país liquide voluntariamente el Impuesto sobre la Renta de No Residentes (IRNR) una vez haya transferido el capital a su cuenta bancaria internacional. Por ello, la ley traslada la carga de forma directa y contundente: convierte al comprador en sujeto retenedor obligado a retener e ingresar en las arcas públicas exactamente el 3% del precio total de la compraventa.
La trampa del desconocimiento: el comprador como responsable subsidiario
El mayor peligro para quien adquiere un inmueble radica en considerar esta retención como una cuestión meramente accesoria o voluntaria entre particulares. No lo es. El artículo 25 de la Ley del Impuesto sobre la Renta de No Residentes (Real Decreto Legislativo 5/2004) establece que el adquirente está obligado a retener dicho porcentaje en el mismo acto del otorgamiento de la escritura pública.
Si el comprador, por falta de asesoramiento o por un descuido contractual, abona el 100% del precio al vendedor no residente, la Agencia Tributaria no emprenderá una compleja reclamación transfronteriza en el país de origen del vendedor. El Fisco se dirigirá de inmediato contra el comprador.
En ese instante, la vivienda recién adquirida queda automáticamente afecta al pago de la cantidad no retenida y de las sanciones tributarias correspondientes. De la noche a la mañana, el adquirente se descubre asumiendo una deuda fiscal ajena que debió detraer del precio pactado, convirtiéndose de facto en el pagador involuntario de los impuestos del vendedor.
El cauce formal: el Modelo 211 y los plazos de ingreso
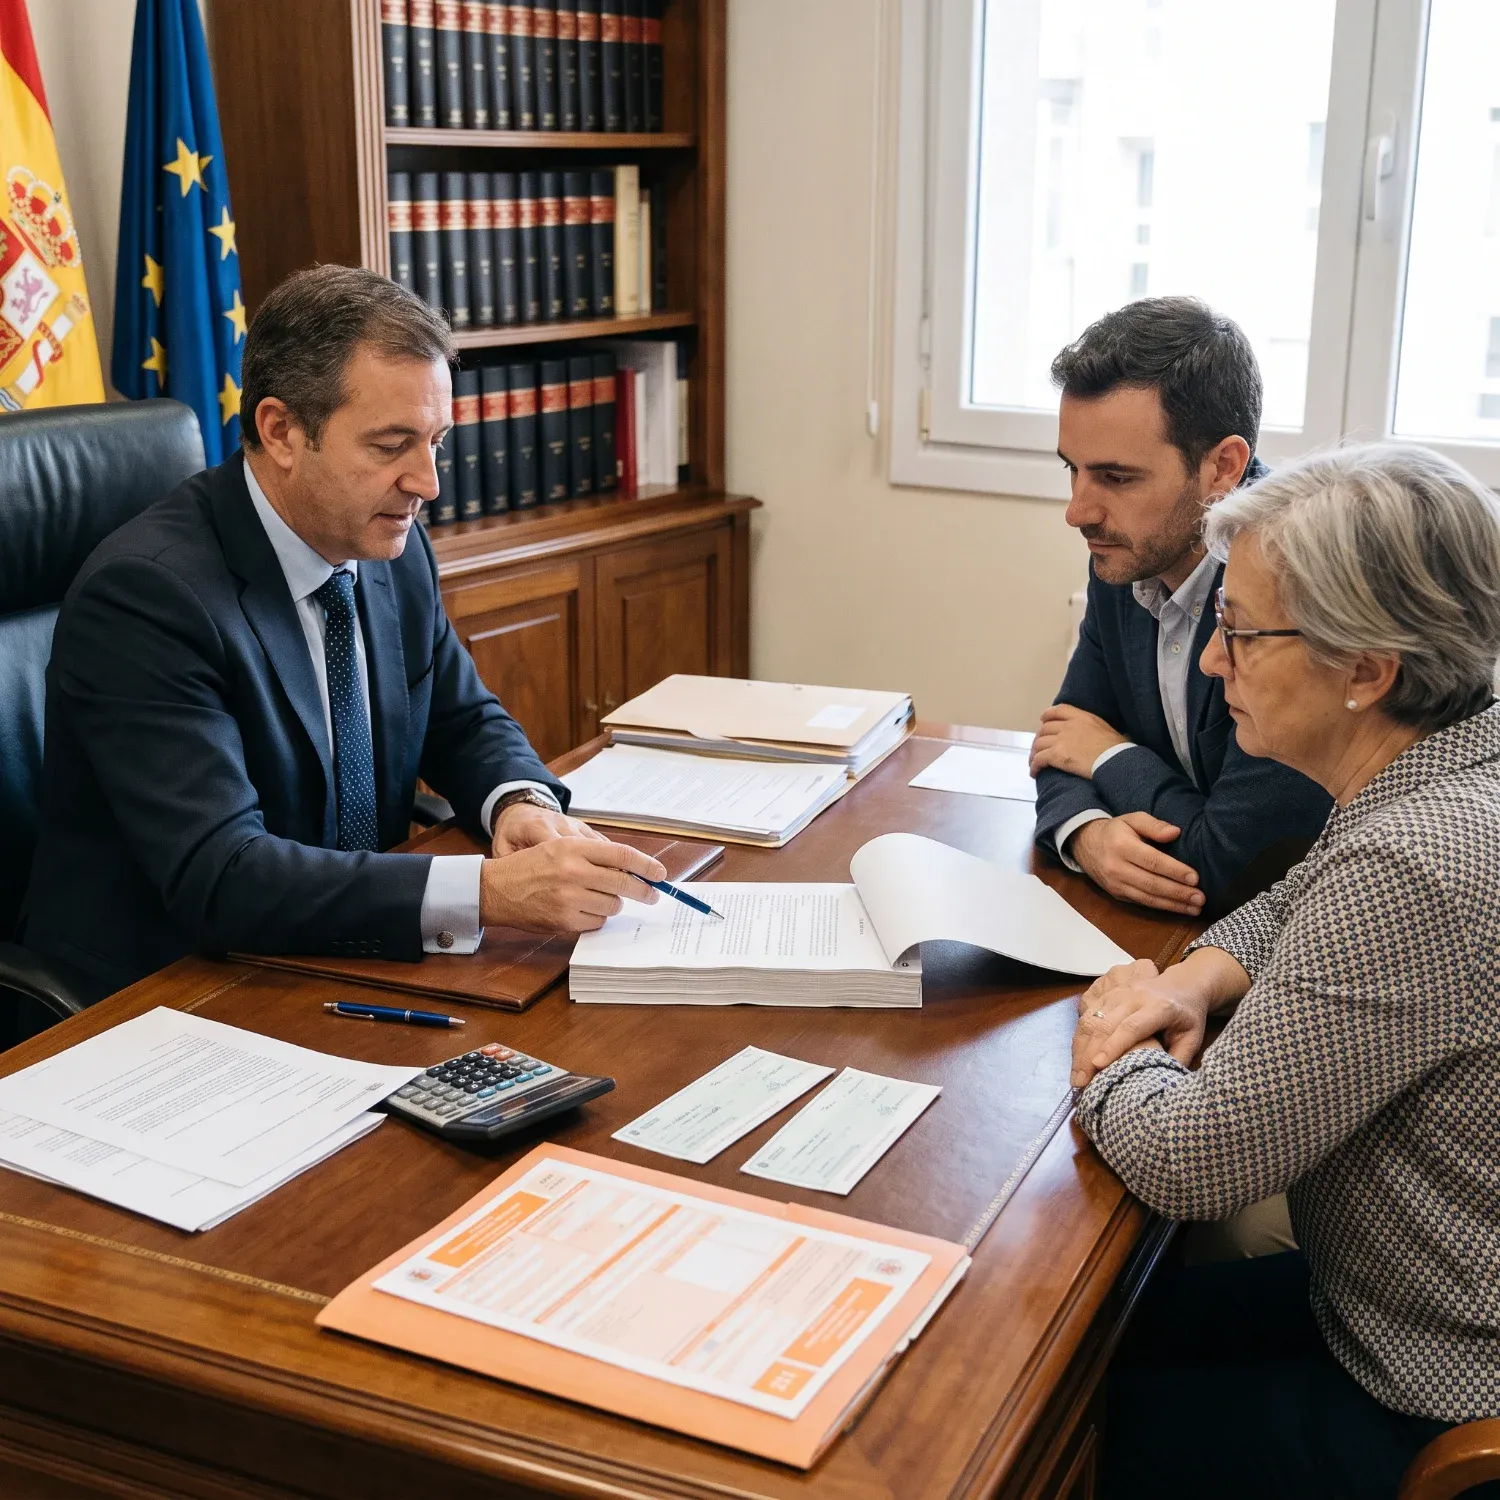
El mecanismo de retención no concluye en la mesa del notario con la entrega del cheque por el 97% restante. La normativa impone al comprador un procedimiento formal con plazos estrictos que no admiten dilaciones:
Ingreso en el Tesoro Público: El comprador dispone de un plazo improrrogable de un mes desde la fecha de elevación a público de la compraventa para presentar e ingresar el importe retenido mediante el Modelo 211.
Entrega de justificantes: Una vez abonado el tributo, el comprador debe remitir al vendedor no residente el ejemplar acreditativo del Modelo 211 debidamente validado por la entidad bancaria o la sede electrónica de la Agencia Tributaria.
Liquidación definitiva del vendedor: Con ese documento, el transmitente dispone a su vez de un plazo de tres meses para presentar el Modelo 210, donde liquidará su ganancia patrimonial real (al tipo impositivo general del IRNR). Si de dicho cálculo resulta una cuota inferior al 3% retenido, podrá solicitar la devolución del exceso; si la plusvalía fiscal es superior, deberá ingresar la diferencia.
Cualquier desajuste en este engranaje administrativo —como consignar erróneamente los datos de las partes o apurar los plazos de presentación— expone al comprador a recargos tributarios y requerimientos administrativos innecesarios.
El filtro notarial y bancario: prevención documental desde las arras
Aunque el notario autorizante advierte de esta obligación e incorpora la advertencia en el cuerpo de la escritura, esperar al momento de la firma para plantear la retención es una fuente habitual de tensiones y rupturas de acuerdos. Muchos vendedores no residentes, ajenos a la operativa legal española, interpretan erróneamente la retención como una deducción unilateral o una quita sobre el precio acordado.
Por ello, la cautela exige blindar esta circunstancia desde el primer documento vinculante. En el contrato de arras preparatorio debe constar de manera inequívoca:
La condición de no residente fiscal del vendedor (o la acreditación fehaciente mediante certificado de residencia fiscal si alega tributar en España).
La obligación legal e imperativa del comprador de retener el 3% del precio acordado en el acto de la firma notarial.
La forma de pago desglosada, previendo cheques bancarios nominativos separados: uno por el 97% destinado a la parte vendedora y otro por el 3% reservado para la liquidación del Modelo 211.
Una reflexión necesaria para la intermediación inmobiliaria
En un mercado inmobiliario abierto e internacional, la condición de residencia fiscal no es un dato administrativo secundario: es un elemento nuclear que determina la estructura financiera de la operación. Dejar al azar la retención del 3% o tratarla como un mero formalismo de última hora compromete la seguridad jurídica del comprador y la reputación del profesional que intermedia.
Exigir los certificados de residencia pertinentes, estructurar los medios de pago con antelación y tramitar el Modelo 211 con rigor técnico constituyen la única barrera real para evitar que una inversión inmobiliaria nazca lastrada por una carga fiscal sobrevenida.